Een zonnepaneleninstallatie op een bestaande woning in Spanje kan met 10 % btw (IVA) gefactureerd worden. Niet omdat het zonne-energie is, maar omdat de Spaanse wet het behandelt als renovatiewerk aan de woning, en daarvoor gelden concrete voorwaarden. Als ze vervuld zijn, is 10 % legaal. Zo niet, dan geldt 21 %. Hier leggen we uit welke dat zijn, hoe ze worden gecontroleerd en wat wij in elke offerte doen.
Kort gezegd: 10 % geldt als de woning ouder is dan twee jaar, u haar privé als woning gebruikt (of ze van een vereniging van eigenaren is) en de kosten van het materiaal dat de installateur levert niet hoger zijn dan 40 % van de prijs zonder btw. Ontbreekt één van de drie voorwaarden, dan gaat het hele project naar 21 %.
1. De algemene regel en de uitzondering
Het algemene Spaanse btw-tarief is 21 %. De btw-wet (wet 37/1992, artikel 91) voorziet in een verlaagd tarief van 10 % voor bepaalde werken aan woningen, en de Spaanse belastingdienst (AEAT) vat het zo samen: werken aan woningen vallen onder 21 %, tenzij ze onder een van die gevallen vallen.
Voor een installatie voor zelfconsumptie kunnen er twee van toepassing zijn: de renovatie of reparatie van een woning, het geval van bijna iedereen die al in zijn huis woont, en de bouw van een nieuwe woning in opdracht van de bouwheer.
2. Bestaande woning: renovatiewerk
De Spaanse Directie-generaal Belastingen (DGT) heeft bevestigd dat het plaatsen van zonnepanelen op een bestaande woning renovatiewerk is (ruling V2068-21), geregeld in artikel 91.Uno.2.10.º van de wet. Het tarief is 10 % als alle drie de voorwaarden tegelijk vervuld zijn:
- Wie de opdracht geeft. Een particulier die de woning privé gebruikt, of een vereniging van eigenaren. Geeft een bedrijf de opdracht, of wordt de woning verhuurd of voor een economische activiteit gebruikt, dan geldt het verlaagde tarief niet.
- Leeftijd. De bouw, of de renovatie, van de woning is minstens twee jaar vóór de start van het werk afgerond.
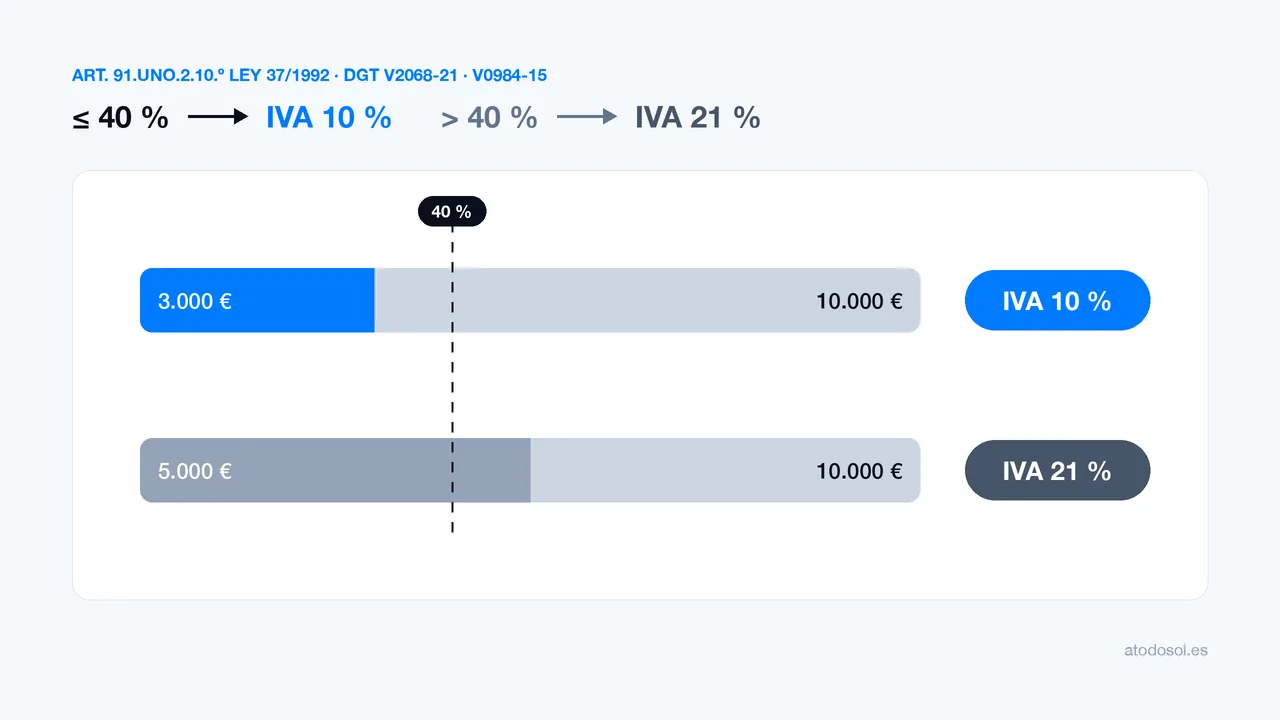
- Materiaal. De kosten van het materiaal dat de installateur levert zijn niet hoger dan 40 % van de maatstaf van heffing, dus van de prijs zonder btw.
Het voorbeeld van de belastingdienst zelf: een project van 10.000 € met 3.000 € materiaal kan onder 10 % vallen. Hetzelfde project met 5.000 € materiaal valt onder 21 %.
Hoe de 40 % wordt berekend
- De kostprijs telt, niet de verkoopprijs. Gemeten wordt wat de installateur zijn leveranciers voor het materiaal betaalt, niet wat hij u ervoor rekent (ruling V0984-15).
- Al het materiaal dat in de installatie blijft telt mee: panelen, omvormer, batterij, montagesysteem, bekabeling en beveiligingen. Ook materiaal dat een onderaannemer levert.
- Gaat het erover, dan gaat alles erover. Ligt het materiaal boven 40 %, dan valt het hele project onder 21 %. Het werk tegen 10 % en het materiaal tegen 21 % factureren, of het project in twee facturen opsplitsen, mag niet.
- De factuur vermeldt het. Een factuur met 10 % via deze regel vermeldt dat het geleverde materiaal niet hoger is dan 40 % van de grondslag.
In de praktijk blijft een installatie met panelen en omvormer vaak onder de grens: panelen zijn veel goedkoper geworden, en het werk, de legalisatie en de overige diensten wegen mee in het totaal. Een batterij daarentegen is bijna puur materiaal: met batterij is het moeilijker om onder 40 % te blijven. Daarom is er geen algemeen antwoord: het wordt per project berekend.
3. Woning in aanbouw: de bouwheer
Als u uw woning laat bouwen en de installatie rechtstreeks als onderdeel van die bouw bestelt, geldt een andere weg: de bouw van een woning in opdracht van de bouwheer (artikel 91.Uno.3.1.º). Hier is er geen materiaalgrens, maar u hebt de bouwvergunning van de woning nodig.
Dat geldt niet voor wie al in zijn huis woont en panelen op het dak wil: dat is renovatie, en dan geldt het vorige punt.
4. Renovatie van gebouwen
Er is een derde weg, de ingrijpende renovatie, maar die is bedoeld voor grote projecten: meer dan 50 % van de projectkosten moet naar draagconstructie, gevels, daken of vergelijkbare werken gaan, en het totaal moet hoger zijn dan 25 % van de waarde van het gebouw zonder de grond. Een zonne-installatie op zich is geen ingrijpende renovatie.
5. Wat het btw-tarief niet verandert, en wat te combineren is
- Het energielabel, subsidies en aftrekposten veranderen het btw-tarief niet. Een beter energielabel of een subsidie maakt van het project geen 10 %-project. De btw hangt alleen af van de voorwaarden van artikel 91.
- 10 % btw is te combineren met de aftrekposten in de Spaanse inkomstenbelasting (IRPF): die voor energie-efficiëntie (40 % of 60 %), die voor zelfconsumptie 2026 (10 % of 20 %) en de regionale aftrek van de Comunitat Valenciana. U hebt een correcte factuur en betaling via de bank nodig, nooit contant. Omdat die aftrekposten een plafond hebben, verandert minder btw bijna nooit wat u aftrekt.
6. Wanneer 21 % geldt
| Uw situatie | Btw |
|---|---|
| Woning voor privégebruik, ouder dan twee jaar, materiaal tot 40 % van de grondslag | 10 % |
| Vereniging van eigenaren, met dezelfde voorwaarden voor leeftijd en materiaal | 10 % |
| Woning in aanbouw, in opdracht van de bouwheer en met bouwvergunning | 10 % |
| Materiaal boven 40 % van de grondslag | 21 % |
| Bedrijf of vennootschap, winkelpand, loods of kantoor | 21 % |
| Verhuurde woning of woning met economische activiteit | 21 % |
| Woning minder dan twee jaar geleden opgeleverd | 21 % |
Daarnaast factureren wij bij A Todo Sol voorlopig zonnepergola's tegen 21 %, omdat de constructie bijna puur materiaal is, en installaties via renting (operationele lease), omdat de factuur op naam van de leasemaatschappij staat en niet op uw naam.
7. Zo doen we het bij A Todo Sol
- We berekenen het materiaal van uw project voordat we een offerte maken, met de werkelijke inkoopprijs van elk apparaat, het montagesysteem, de bekabeling en de beveiligingen. We houden een veiligheidsmarge onder 40 %: komt de berekening krap uit, dan gaat de offerte tegen 21 %.
- Als 10 % mogelijk is, daalt uw prijs. We houden dezelfde prijs zonder btw en passen 10 % toe: het verschil is voor u. We verhogen het project niet om dat te compenseren.
- We leggen het schriftelijk vast. De offerte en de factuur vermelden op welk wettelijk geval de 10 % steunt. In de offerte bevestigt u de voorwaarden die van u afhangen: dat de woning voor privégebruik is en ouder is dan twee jaar.
- Past het niet, dan geldt 21 %. We splitsen het project niet in twee facturen en blazen het werk niet op om de rekening te laten kloppen.
8. Wat u moet vragen als u 10 % krijgt aangeboden
- Schriftelijk, op welk wettelijk geval het steunt: renovatie van een woning, of woning in aanbouw met vergunning.
- Bij renovatie: hoe het materiaal is berekend ten opzichte van de prijs zonder btw.
- Wees voorzichtig met 10 % „omdat het zonne-energie is”, „vanwege het energielabel” of „vanwege de subsidie”: dat zijn geen wettelijke gronden.
- Geeft een bedrijf de opdracht, of gaat het om een winkelpand of een loods, dan geldt het renovatietarief niet.
- Vergelijk ook de prijs zonder btw: zo ziet u welk deel van het verschil tussen offertes de installatie is en welk deel de belasting.
9. Als de 10 % verkeerd wordt toegepast
Wie de btw aangeeft en afdraagt, is de installateur. Heeft hij 10 % toegepast zonder dat aan de voorwaarden werd voldaan, dan corrigeert de belastingdienst dat bij hem: het verschil tot 21 %, met rente en eventueel een boete. Maar de installateur kan dat verschil daarna bij u terugvragen, en een factuur met het verkeerde tarief maakt het moeilijker om de aftrekposten in uw aangifte inkomstenbelasting te onderbouwen.
Daarom vragen wij u de voorwaarden die van u afhangen schriftelijk te bevestigen: als die verklaring niet klopt, maakt de wet u aansprakelijk voor het verschil. Met duidelijke voorwaarden en een berekening van het materiaal is 10 % gewoon de btw die van toepassing is.
Bronnen: artikelen 91.Uno.2.10.º en 91.Uno.3.1.º van de Spaanse btw-wet 37/1992; Spaanse belastingdienst, „Welk tarief geldt voor werken aan woningen?”; rulings van de Directie-generaal Belastingen V2068-21 en V0984-15. Artikel bijgewerkt op 14 oktober 2026. Het vervangt geen fiscaal advies over uw specifieke situatie.