Un impianto di pannelli solari su un'abitazione già costruita in Spagna può essere fatturato con l'IVA al 10 %. Non perché è solare, ma perché la legge spagnola lo considera un lavoro di ristrutturazione dell'abitazione, con requisiti precisi. Se sono rispettati, il 10 % è legale. Altrimenti si applica il 21 %. Qui Le spieghiamo quali sono, come si verificano e cosa facciamo noi in ogni offerta.
In sintesi: il 10 % si applica quando l'abitazione ha più di due anni, Lei la usa come abitazione privata (o appartiene a un condominio) e il costo dei materiali forniti dall'installatore non supera il 40 % del prezzo senza IVA. Se manca anche una sola delle tre condizioni, tutto il lavoro va al 21 %.
1. La regola generale e l'eccezione
L'aliquota ordinaria dell'IVA spagnola è il 21 %. La legge sull'IVA (legge 37/1992, articolo 91) prevede un'aliquota ridotta del 10 % per alcuni lavori nelle abitazioni, e l'Agenzia delle Entrate spagnola (AEAT) lo riassume così: i lavori nelle abitazioni sono al 21 %, salvo che rientrino in uno di questi casi.
Per un impianto di autoconsumo ne possono valere due: la ristrutturazione o riparazione di un'abitazione, cioè il caso di quasi tutti quelli che vivono già in casa propria, e la costruzione di un'abitazione nuova commissionata dal suo committente.
2. Abitazione esistente: lavoro di ristrutturazione
La Direzione generale dei tributi spagnola (DGT) ha confermato che installare pannelli solari su un'abitazione esistente è un lavoro di ristrutturazione (consulta V2068-21), disciplinato dall'articolo 91.Uno.2.10.º della legge. Si applica il 10 % se sono rispettati tutti e tre i requisiti insieme:
- Chi commissiona il lavoro. Una persona fisica che usa l'abitazione per uso privato, oppure un condominio. Se lo commissiona un'impresa, o l'abitazione è affittata o usata per un'attività economica, l'aliquota ridotta non si applica.
- Anzianità. La costruzione, o la riabilitazione, dell'abitazione è terminata almeno due anni prima dell'inizio dei lavori.
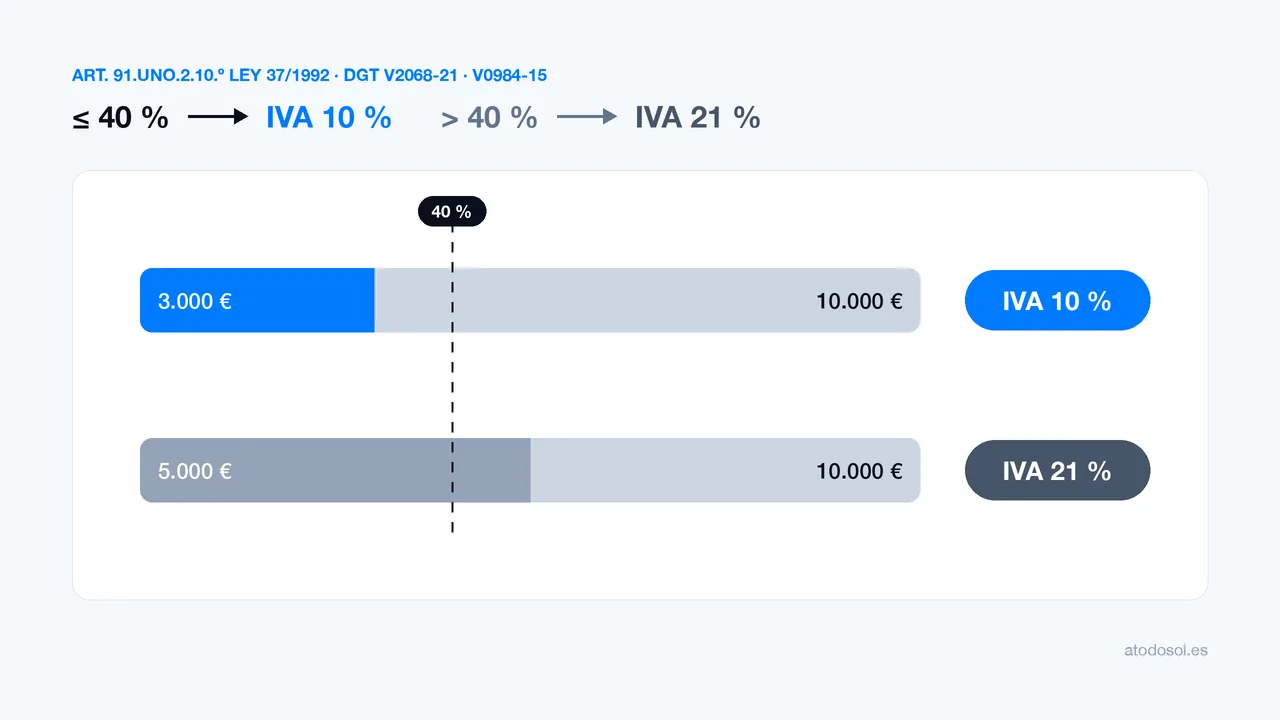
- Materiali. Il costo dei materiali forniti dall'installatore non supera il 40 % della base imponibile, cioè del prezzo senza IVA.
L'esempio della stessa Agenzia delle Entrate: un lavoro da 10.000 € con 3.000 € di materiali può andare al 10 %. Lo stesso lavoro con 5.000 € di materiali va al 21 %.
Come si calcola il 40 %
- Conta il costo, non il prezzo di vendita. Si misura quanto l'installatore paga ai suoi fornitori per i materiali, non quanto li fa pagare a Lei (consulta V0984-15).
- Contano tutti i materiali che restano nell'impianto: pannelli, inverter, batteria, struttura, cablaggio e protezioni. Anche quelli forniti da un subappaltatore.
- Se si supera il limite, si supera per tutto. Se i materiali superano il 40 %, tutto il lavoro va al 21 %. Non si può fatturare la manodopera al 10 % e i materiali al 21 %, né dividere il lavoro in due fatture.
- La fattura lo indica. Una fattura al 10 % per questa via riporta che i materiali forniti non superano il 40 % della base.
In pratica, un impianto con pannelli e inverter rientra spesso nel limite: i pannelli costano molto meno di prima, e la manodopera, la pratica di legalizzazione e gli altri servizi pesano sul totale. La batteria invece è quasi tutta materiale: con la batteria è più difficile restare sotto il 40 %. Per questo non esiste una risposta generale: si calcola per ogni lavoro.
3. Abitazione in costruzione: l'autopromotore
Se sta costruendo la Sua abitazione e commissiona direttamente l'impianto come parte di quel cantiere, vale un'altra via: la costruzione di un'abitazione commissionata dal suo committente (articolo 91.Uno.3.1.º). Qui non c'è limite di materiali, ma serve il permesso di costruire dell'abitazione.
Non è il caso di chi vive già in casa propria e vuole i pannelli sul tetto: quella è una ristrutturazione, e vale quanto visto nel punto precedente.
4. La riabilitazione di edifici
Esiste una terza via, la riabilitazione, ma riguarda i grandi interventi: oltre il 50 % del costo del progetto deve andare a struttura, facciate, coperture o lavori analoghi, e il totale deve superare il 25 % del valore dell'edificio senza contare il terreno. Un impianto solare da solo non è una riabilitazione.
5. Cosa non cambia l'IVA, e cosa è compatibile
- Il certificato energetico, gli incentivi e le detrazioni non cambiano l'aliquota IVA. Una classe energetica migliore, o un incentivo, non trasforma il lavoro in un lavoro al 10 %. L'IVA dipende solo dai requisiti dell'articolo 91.
- L'IVA al 10 % è compatibile con le detrazioni dell'imposta sul reddito spagnola (IRPF): quella per l'efficienza energetica (40 % o 60 %), quella per l'autoconsumo 2026 (10 % o 20 %) e quella regionale della Comunità Valenciana. Servono una fattura corretta e il pagamento tramite banca, mai in contanti. Poiché queste detrazioni hanno un tetto, pagare meno IVA quasi mai cambia quanto Lei detrae.
6. Quando si applica il 21 %
| Il Suo caso | IVA |
|---|---|
| Abitazione a uso privato con più di due anni e materiali fino al 40 % della base | 10 % |
| Condominio, con gli stessi requisiti di anzianità e materiali | 10 % |
| Abitazione in costruzione, commissionata dal committente e con permesso di costruire | 10 % |
| Materiali oltre il 40 % della base | 21 % |
| Impresa o società, locale, capannone o ufficio | 21 % |
| Abitazione affittata o con attività economica | 21 % |
| Abitazione terminata da meno di due anni | 21 % |
Inoltre, in A Todo Sol per ora fatturiamo al 21 % le pergole solari, perché la struttura è quasi tutta materiale, e gli impianti in renting (noleggio a lungo termine), perché la fattura è intestata alla società di renting e non a Lei.
7. Come lo facciamo in A Todo Sol
- Calcoliamo i materiali del Suo lavoro prima di fare l'offerta, con il costo d'acquisto reale di ogni apparecchio, della struttura, del cablaggio e delle protezioni. Teniamo un margine di sicurezza sotto il 40 %: se il calcolo è al limite, l'offerta va al 21 %.
- Se il 10 % si applica, il Suo prezzo scende. Manteniamo lo stesso prezzo senza IVA e applichiamo il 10 %: la differenza è Sua. Non aumentiamo il lavoro per compensare.
- Lo mettiamo per iscritto. L'offerta e la fattura indicano su quale caso previsto dalla legge si basa il 10 %. Nell'offerta Lei conferma i requisiti che dipendono da Lei: che l'abitazione è a uso privato e che ha più di due anni.
- Se non rientra, va al 21 %. Non dividiamo il lavoro in due fatture né gonfiamo la manodopera per far tornare i conti.
8. Cosa chiedere se Le offrono il 10 %
- Per iscritto, su quale caso previsto dalla legge si basa: ristrutturazione di un'abitazione, oppure abitazione in costruzione con permesso.
- Se è una ristrutturazione, come hanno calcolato i materiali rispetto al prezzo senza IVA.
- Diffidi del 10 % «perché è solare», «per il certificato energetico» o «per l'incentivo»: non sono motivi previsti dalla legge.
- Se a commissionare è un'impresa, o si tratta di un locale o di un capannone, il 10 % per ristrutturazione non si applica.
- Confronti anche il prezzo senza IVA: così vede quale parte della differenza tra le offerte è l'impianto e quale è l'imposta.
9. Se il 10 % viene applicato male
Chi dichiara e versa l'IVA è l'installatore. Se ha applicato il 10 % senza rispettare i requisiti, il fisco spagnolo recupera la differenza da lui: la differenza fino al 21 %, con interessi e, se del caso, una sanzione. Ma l'installatore può poi chiedere a Lei quella differenza, e una fattura con l'aliquota sbagliata complica la giustificazione delle detrazioni nella Sua dichiarazione dei redditi.
Per questo Le chiediamo di confermare per iscritto i requisiti che dipendono da Lei: se quella dichiarazione non fosse vera, la legge La renderebbe responsabile della differenza. Con requisiti chiari e il calcolo dei materiali fatto, il 10 % è semplicemente l'IVA dovuta.
Fonti: articoli 91.Uno.2.10.º e 91.Uno.3.1.º della legge spagnola 37/1992 sull'IVA; Agenzia delle Entrate spagnola, «Quale aliquota si applica ai lavori nelle abitazioni?»; consulte della Direzione generale dei tributi V2068-21 e V0984-15. Articolo aggiornato il 14 ottobre 2026. Non sostituisce una consulenza fiscale sul Suo caso concreto.