Eine Solaranlage auf einem bestehenden Wohnhaus in Spanien kann mit 10 % Mehrwertsteuer (IVA) abgerechnet werden. Nicht, weil es Solar ist, sondern weil das spanische Gesetz sie als Renovierungsarbeit an der Wohnung behandelt, und dafür gibt es konkrete Voraussetzungen. Sind sie erfüllt, sind 10 % legal. Wenn nicht, gelten 21 %. Hier erklären wir, welche das sind, wie sie geprüft werden und was wir bei jedem Angebot tun.
Kurz gesagt: 10 % gelten, wenn die Wohnung älter als zwei Jahre ist, Sie sie privat als Wohnung nutzen (oder sie einer Eigentümergemeinschaft gehört) und die Kosten des vom Installateur gelieferten Materials 40 % des Preises ohne Mehrwertsteuer nicht übersteigen. Fehlt eine der drei Bedingungen, wird der gesamte Auftrag mit 21 % abgerechnet.
1. Die allgemeine Regel und die Ausnahme
Der allgemeine spanische Mehrwertsteuersatz beträgt 21 %. Das Mehrwertsteuergesetz (Gesetz 37/1992, Artikel 91) sieht für bestimmte Arbeiten an Wohnungen einen ermäßigten Satz von 10 % vor, und die spanische Steuerbehörde (AEAT) fasst es so zusammen: Arbeiten an Wohnungen werden mit 21 % besteuert, sofern sie nicht unter einen dieser Fälle fallen.
Für eine Eigenverbrauchsanlage kommen zwei in Frage: die Renovierung oder Reparatur einer Wohnung, also der Fall fast aller, die bereits in ihrem Haus wohnen, und der Bau einer neuen Wohnung, beauftragt von ihrem Bauherrn.
2. Bestehende Wohnung: Renovierungsarbeit
Die spanische Generaldirektion für Steuern (DGT) hat bestätigt, dass die Installation von Solarmodulen auf einer bestehenden Wohnung eine Renovierungsarbeit ist (Auskunft V2068-21), geregelt in Artikel 91.Uno.2.10.º des Gesetzes. Es gelten 10 %, wenn alle drei Voraussetzungen gleichzeitig erfüllt sind:
- Wer beauftragt. Eine Privatperson, die die Wohnung privat nutzt, oder eine Eigentümergemeinschaft. Beauftragt ein Unternehmen, oder ist die Wohnung vermietet oder wird sie für eine wirtschaftliche Tätigkeit genutzt, gilt der ermäßigte Satz nicht.
- Alter. Die Wohnung wurde mindestens zwei Jahre vor Beginn der Arbeiten fertiggestellt oder saniert.
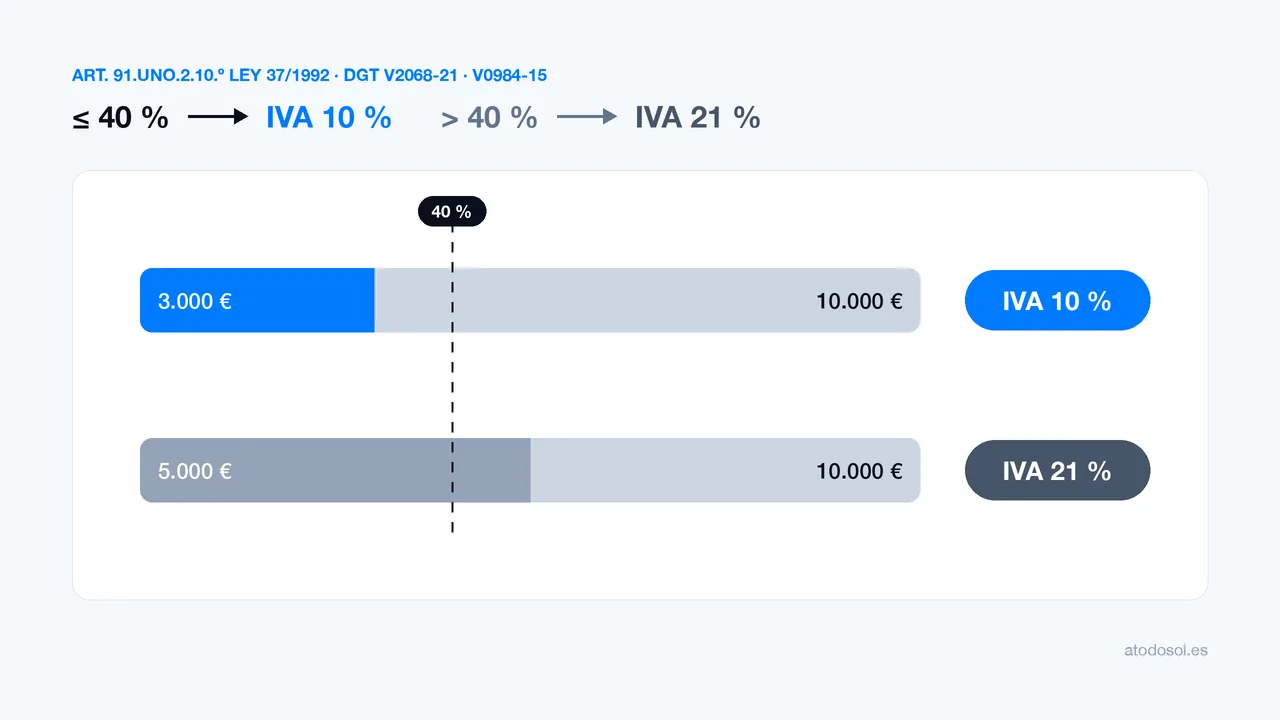
- Material. Die Kosten des vom Installateur gelieferten Materials übersteigen nicht 40 % der Bemessungsgrundlage, also des Preises ohne Mehrwertsteuer.
Das Beispiel der Steuerbehörde selbst: Ein Auftrag über 10.000 € mit 3.000 € Material kann mit 10 % abgerechnet werden. Derselbe Auftrag mit 5.000 € Material wird mit 21 % besteuert.
Wie die 40 % gerechnet werden
- Es zählen die Kosten, nicht der Verkaufspreis. Maßgeblich ist, was der Installateur seinen Lieferanten für das Material zahlt, nicht was er Ihnen dafür berechnet (Auskunft V0984-15).
- Es zählt alles Material, das in der Anlage verbleibt: Module, Wechselrichter, Batterie, Unterkonstruktion, Verkabelung und Schutzeinrichtungen. Auch Material, das ein Subunternehmer liefert.
- Wird die Grenze überschritten, gilt das für alles. Liegt das Material über 40 %, wird der gesamte Auftrag mit 21 % abgerechnet. Die Arbeitsleistung mit 10 % und das Material mit 21 % abzurechnen oder den Auftrag auf zwei Rechnungen aufzuteilen, ist nicht zulässig.
- Die Rechnung weist es aus. Eine Rechnung mit 10 % nach dieser Regel gibt an, dass das gelieferte Material 40 % der Bemessungsgrundlage nicht übersteigt.
In der Praxis bleibt eine Anlage mit Modulen und Wechselrichter oft unter der Grenze: Module sind deutlich billiger geworden, und Arbeitsleistung, Legalisierung und die übrigen Leistungen machen einen spürbaren Teil des Gesamtpreises aus. Eine Batterie dagegen ist fast reines Material: Mit Batterie ist es schwieriger, unter 40 % zu bleiben. Deshalb gibt es keine allgemeine Antwort: Es wird für jeden Auftrag berechnet.
3. Wohnung im Bau: der Bauherr
Wenn Sie Ihr Haus gerade bauen und die Anlage direkt als Teil dieses Baus beauftragen, gilt ein anderer Weg: der mit dem Bauherrn vereinbarte Bau einer Wohnung (Artikel 91.Uno.3.1.º). Hier gibt es keine Materialgrenze, aber Sie brauchen die Baugenehmigung für das Haus.
Das betrifft nicht, wer bereits in seinem Haus wohnt und Module auf das Dach setzen möchte: Das ist eine Renovierung, und es gilt der vorige Abschnitt.
4. Sanierung von Gebäuden
Es gibt einen dritten Weg, die Sanierung, aber er ist für große Vorhaben gedacht: Mehr als 50 % der Projektkosten müssen auf Tragwerk, Fassaden, Dächer oder vergleichbare Arbeiten entfallen, und die Gesamtsumme muss 25 % des Gebäudewerts ohne Grundstück übersteigen. Eine Solaranlage allein ist keine Sanierung.
5. Was den Steuersatz nicht ändert, und was vereinbar ist
- Energieausweis, Förderungen und Steuerabzüge ändern den Mehrwertsteuersatz nicht. Eine bessere Energieeffizienzklasse oder eine Förderung macht aus dem Auftrag keinen 10-%-Auftrag. Die Mehrwertsteuer hängt nur von den Voraussetzungen des Artikels 91 ab.
- 10 % Mehrwertsteuer sind mit den Abzügen bei der spanischen Einkommensteuer (IRPF) vereinbar: dem für Energieeffizienz (40 % oder 60 %), dem für Eigenverbrauch 2026 (10 % oder 20 %) und dem regionalen Abzug der Comunitat Valenciana. Sie brauchen eine korrekte Rechnung und Zahlung über die Bank, nie bar. Da diese Abzüge gedeckelt sind, ändert weniger Mehrwertsteuer fast nie, was Sie abziehen.
6. Wann 21 % gelten
| Ihr Fall | MwSt. |
|---|---|
| Privat genutzte Wohnung, älter als zwei Jahre, Material bis 40 % der Bemessungsgrundlage | 10 % |
| Eigentümergemeinschaft, mit denselben Voraussetzungen bei Alter und Material | 10 % |
| Wohnung im Bau, vom Bauherrn beauftragt, mit Baugenehmigung | 10 % |
| Material über 40 % der Bemessungsgrundlage | 21 % |
| Unternehmen oder Gesellschaft, Ladenlokal, Halle oder Büro | 21 % |
| Vermietete Wohnung oder Wohnung mit wirtschaftlicher Tätigkeit | 21 % |
| Wohnung vor weniger als zwei Jahren fertiggestellt | 21 % |
Außerdem rechnen wir bei A Todo Sol Solar-Pergolen derzeit mit 21 % ab, weil die Konstruktion fast reines Material ist, ebenso Anlagen mit Renting, weil die Rechnung auf das Renting-Unternehmen ausgestellt wird und nicht auf Sie.
7. So machen wir es bei A Todo Sol
- Wir berechnen das Material Ihres Auftrags, bevor wir ein Angebot machen, mit den tatsächlichen Einkaufskosten jedes Geräts, der Unterkonstruktion, der Verkabelung und der Schutzeinrichtungen. Wir halten einen Sicherheitsabstand unter 40 %: Ist das Ergebnis knapp, geht das Angebot mit 21 % raus.
- Wenn 10 % möglich sind, sinkt Ihr Preis. Wir behalten denselben Preis ohne Mehrwertsteuer und wenden 10 % an: Die Differenz gehört Ihnen. Wir erhöhen den Auftrag nicht, um das auszugleichen.
- Wir halten es schriftlich fest. Angebot und Rechnung nennen den gesetzlichen Fall, auf den sich die 10 % stützen. Im Angebot bestätigen Sie die Voraussetzungen, die von Ihnen abhängen: dass die Wohnung privat genutzt wird und älter als zwei Jahre ist.
- Wenn es nicht passt, gelten 21 %. Wir teilen den Auftrag nicht auf zwei Rechnungen auf und blähen die Arbeitsleistung nicht auf, damit die Rechnung aufgeht.
8. Was Sie verlangen sollten, wenn man Ihnen 10 % anbietet
- Schriftlich, auf welchen gesetzlichen Fall sich das stützt: Renovierung einer Wohnung oder Wohnung im Bau mit Baugenehmigung.
- Bei einer Renovierung: wie das Material im Verhältnis zum Preis ohne Mehrwertsteuer berechnet wurde.
- Seien Sie vorsichtig bei 10 % „weil es Solar ist“, „wegen des Energieausweises“ oder „wegen der Förderung“: Das sind keine gesetzlichen Gründe.
- Beauftragt ein Unternehmen, oder ist es für ein Ladenlokal oder eine Halle, gilt der Renovierungssatz nicht.
- Vergleichen Sie auch den Preis ohne Mehrwertsteuer: So sehen Sie, welcher Teil des Unterschieds zwischen Angeboten die Anlage ist und welcher die Steuer.
9. Wenn 10 % falsch angewendet werden
Wer die Mehrwertsteuer erklärt und abführt, ist der Installateur. Hat er 10 % angewendet, ohne dass die Voraussetzungen erfüllt waren, holt die Steuerbehörde die Differenz zum Satz von 21 % bei ihm nach, mit Zinsen und gegebenenfalls einer Strafe. Der Installateur kann diese Differenz aber anschließend von Ihnen verlangen, und eine Rechnung mit falschem Steuersatz erschwert es, die Abzüge in Ihrer Einkommensteuererklärung zu belegen.
Deshalb bitten wir Sie, die Voraussetzungen, die von Ihnen abhängen, schriftlich zu bestätigen: Wäre diese Erklärung nicht zutreffend, würde das Gesetz Sie für die Differenz haftbar machen. Mit klaren Voraussetzungen und berechnetem Material sind 10 % einfach die Mehrwertsteuer, die anfällt.
Quellen: Artikel 91.Uno.2.10.º und 91.Uno.3.1.º des spanischen Mehrwertsteuergesetzes 37/1992; spanische Steuerbehörde, „Welcher Satz gilt für Arbeiten an Wohnungen?“; Auskünfte der Generaldirektion für Steuern V2068-21 und V0984-15. Artikel aktualisiert am 14. Oktober 2026. Ersetzt keine steuerliche Beratung zu Ihrem konkreten Fall.