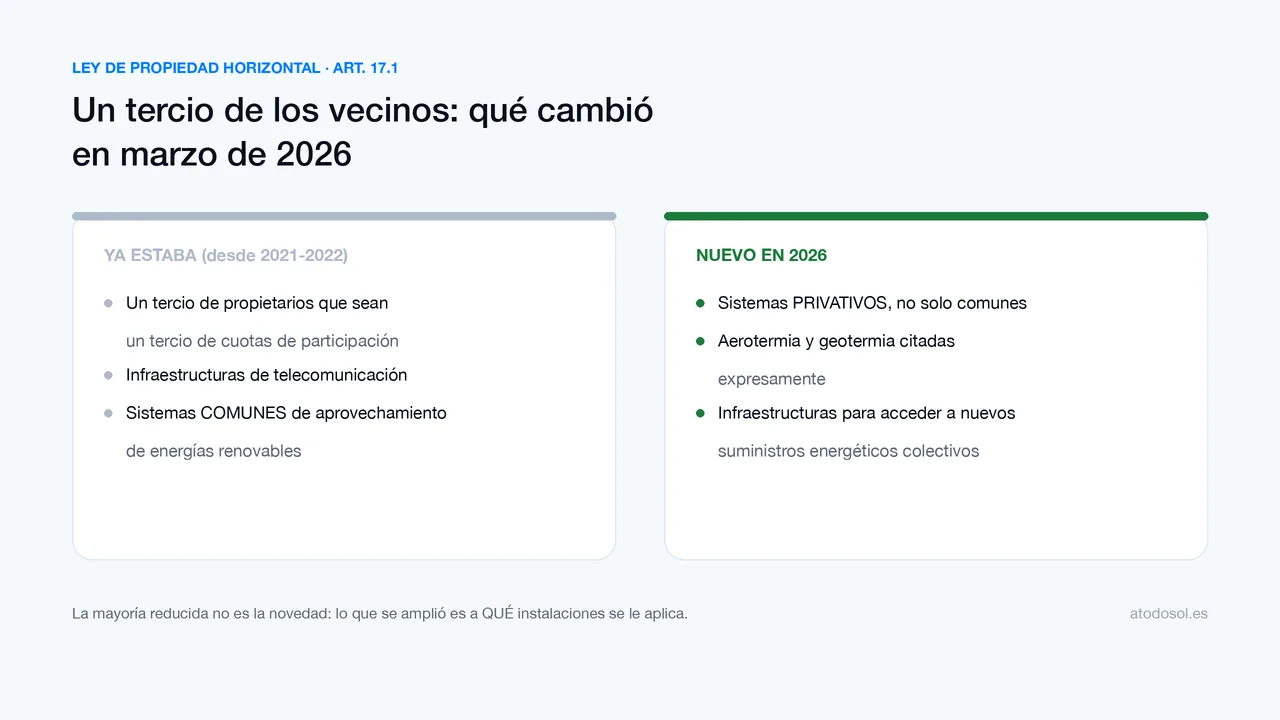
Якщо останніми місяцями Ви читали, що «тепер достатньо третини товариства власників, щоб поставити сонячні панелі», Вам розповіли півправди. Ця більшість в одну третину не нова: вона роками прописана в Ley de Propiedad Horizontal, іспанському законі про горизонтальну власність. Те, що змінилося 21.03.2026 з публікацією Real Decreto-ley 7/2026 у BOE (офіційному бюлетені Іспанії), — інше: тихіше і, залежно від випадку, куди корисніше для Вас.
Ми читали текст статей, а не пресреліз. Ось що там сказано, з дрібним шрифтом.
Що сьогодні каже Ley de Propiedad Horizontal
Стаття 17.1 сформульована так:
«Установлення загальної інфраструктури доступу до послуг електрозв'язку […], або пристосування існуючої, а також установлення загальних або індивідуальних систем використання відновлюваної енергії, зокрема аеротермії і геотермії, або інфраструктури, необхідної для доступу до нових колективних енергетичних поставок, може бути схвалене за запитом будь-якого власника однією третиною складу товариства, що представляє, своєю чергою, одну третину часток участі.»
Знижена більшість — третина власників, які водночас становлять третину часток, — уже діяла для загальних систем використання відновлюваної енергії. У 2026 році додали три речі:
- Системи індивідуальні (privativas), а не лише загальні.
- Аеротермію і геотермію, названі прямо.
- Інфраструктуру, необхідну для доступу до нових колективних енергетичних поставок.
Чому «індивідуальне» — зміна, яка має значення
Уявіть найчастіший випадок у багатоквартирному будинку: сусід хоче панелі для своєї квартири, а не загальну установку всього товариства. Установка його, виробіток його, рахунок, що знижується, — його. Але йому потрібно використовувати спільне майно — дах — і провести кабелі загальними зонами.
До березня текст говорив про «загальні системи», і тут починалася суперечка: яка більшість потрібна, щоб дозволити індивідуальну установку на спільному даху? У кожного керуючого був свій критерій, у кожних зборів — своя сварка. Тепер сама стаття покриває цей випадок: індивідуальна система використання відновлюваної енергії, що схвалюється за запитом будь-якого власника тією самою третиною і третиною.
Сказавши це і не продаючи дим: це не бланковий чек. Залишається рішення зборів, його потрібно скликати і занести в протокол, залишаються статут товариства, обов'язок не шкодити спільному майну і не займати дах так, щоб заважати іншим, і варто письмово зафіксувати, хто обслуговує що і що буде, якщо сусід продасть квартиру. Закон дає Вам більшість; він не звільняє від того, щоб зробити все як слід.
Інша зміна: з 2 до 5 кілометрів
Той самий королівський декрет зачепив Real Decreto 244/2019, який регулює власне споживання. Установка як і раніше вважається близькою, якщо розташована менш ніж за 500 метрів, і додається такий випадок:
«Також вважається установкою виробітку, близькою до установок споживання і пов'язаною через мережу, та генерувальна установка, яка, використовуючи фотоелектричну або вітрову технологію потужністю до 5 МВт, підключається до споживача або споживачів через лінії передачі або розподілу, за умови що вони розташовані на відстані менш ніж 5.000 метрів від приєднаних споживачів. Для цього береться відстань між лічильниками в ортогональній проєкції на план.»
Три деталі, які не можна пропускати: відстань вимірюється між лічильниками і в проєкції на план — це не та відстань, яку показує навігатор дорогою; межа потужності — 5 МВт; технологія має бути фотоелектричною або вітровою.
Якщо Вас цікавить саме цей сценарій — два близькі житла, що ділять установку, — ми розбираємо його повністю в статті Спільне споживання двох будинків у межах 5 км.
Дрібний шрифт, про який майже ніхто не розповідає
У тій самій реформі переписано пункт 5 статті 4 RD 244/2019, і там три правила, які на практиці важать багато:
- Не можна водночас перебувати в двох режимах власного споживання. Єдиний допущений виняток — поєднувати індивідуальне власне споживання без віддавання в мережу з власним споживанням через близькі установки через мережу.
- Коли власне споживання йде через мережу, воно обов'язково має бути з віддаванням у мережу.
- У колективному власному споживанні зміна режиму має бути зроблена усіма споживачами-учасниками разом. Одна людина не може перейти в інший режим сама по собі.
Саме останнє правило зазвичай дивує в товаристві власників: увійти в колективний розподіл — групове рішення, і вийти або змінити його — теж.
«Gestor de autoconsumo»
Ley del Sector Eléctrico, іспанський закон про електроенергетичний сектор, уводить нову фігуру. Законне визначення коротке:
«Керуючі власним споживанням, тобто фізичні або юридичні особи, які представляють інтереси споживачів, приєднаних до власного споживання, за їхнім уповноваженням, виконуючи від їхнього імені процедури, необхідні для його належної роботи.»
На практиці: хтось, кого учасники уповноважують вести справи від їхнього імені — бюрократія колективного власного споживання з шістьма сусідами і трьома різними постачальниками якраз та причина, чому багато проєктів зупиняються на розмові в барі.
Чесно про те, чого ще немає: фігуру створено законом, але її виконавчий регламент, якщо з'явиться, прийде міністерським декретом. Сьогодні це рамка, а не закрита процедура. Хто обіцяє Вам, що «Ваш gestor de autoconsumo вирішить усе», біжить швидше за BOE.
І податкова частина, яка закінчується цього року
Той самий королівський декрет створив вирахування в IRPF — іспанському прибуткового податку фізичних осіб — для установок, виконаних з 01.01.2026 по 31.12.2026:
- 10 % від сплаченого, якщо встановлюєте на належній Вам нерухомості. Можна включити системи накопичення.
- 20 % для власників житла в будівлях переважно житлового призначення, у яких установку виконано в цей період.
- Максимальна база: 5 000 € на рік. Одна й та сама установка не дає права на обидва вирахування одразу.
І умови, через які багато хто втрачає вирахування, не помітивши:
- Потрібно платити карткою, переказом, іменним чеком або внеском на рахунок. Сплачене готівкою не вираховується, без винятків.
- Вираховуються державні субсидії, отримані або надані остаточним рішенням.
- Вирахування застосовується в тому податковому році, у якому установку завершено, і це не може бути пізніше 2026 року.
- Потрібні дозволи, зокрема Certificado de Instalaciones Eléctricas (CIE) — іспанський сертифікат відповідності електроустановки.
- Не застосовується, якщо установка призначена для економічної діяльності; і якщо Ви потім спрямуєте її на таке використання, уже отримане вирахування втрачаєте.
Ми не податкові консультанти, і це не професійний висновок: це те, що каже BOE, у стислому вигляді. Останнє слово щодо Вашої декларації — у Вашого gestoría. Докладніше: вирахування 10 % у 2026 році без CIE нічого не дає і 40 % або 60 %.
Що зробили б ми, якби Ви жили в багатоквартирному будинку
- Спочатку дивіться на дах, а не на закон. Корисна площа, орієнтація, тіні шахти ліфта, звідки спускати кабелі до Вашого щита. Якщо дах не дає, більшість в одну третину Вам мало допоможе.
- Вирішіть: індивідуальна чи колективна. Ваша установка на спільному даху — не те саме, що розподіл між кількома сусідами з коефіцієнтами. Другий варіант ділить вартість, але також процедури і угоди.
- Несіть на збори проєкт, а не ідею. З потужністю, розміщенням, трасою кабелів, обслуговуванням і тим, хто за що платить. Угоди ламаються на тому, що не записали.
- Закрийте оформлення у 2026 році, якщо хочете вирахування: установку має бути завершено цього року, зі своїм CIE.
Якщо Ви на цьому етапі, ми вивчимо об'єкт і чесно скажемо, чи дає дах — навіть коли відповідь у тому, що це невигідно.
Замовте розрахунок без зобов'язань · або напишіть у WhatsApp · 692 22 97 13 · Панелі · Калькулятор
Джерела: Real Decreto-ley 7/2026 від 20.03.2026 (BOE № 71 від 21.03.2026); Ley 49/1960 de propiedad horizontal, стаття 17.1 у чинній редакції; Real Decreto 244/2019, статті 3 і 4, після зміни заключним положенням чотирнадцятим зазначеного королівського декрету-закону.