Установку солнечных панелей на уже построенном жилье в Испании можно оформить с НДС (IVA) 10 %. Не потому, что это солнечная энергия, а потому, что испанский закон рассматривает её как работы по обновлению жилья, и для этого есть конкретные условия. Если они выполнены, 10 % законны. Если нет — применяется 21 %. Здесь мы объясняем, какие это условия, как они проверяются и что мы делаем в каждом предложении.
Коротко: 10 % применяются, если жилью больше двух лет, Вы используете его как частное жильё (или оно принадлежит товариществу собственников) и стоимость материалов, которые поставляет установщик, не превышает 40 % цены без НДС. Если не выполнено хотя бы одно из трёх условий, весь объект облагается по ставке 21 %.
1. Общее правило и исключение
Общая ставка НДС в Испании — 21 %. Закон об НДС (Закон 37/1992, статья 91) предусматривает пониженную ставку 10 % для некоторых работ в жилье, и Налоговое агентство Испании (AEAT) формулирует это так: работы в жилье облагаются по ставке 21 %, если они не подпадают под один из этих случаев.
Для установки для самопотребления подходят два: обновление или ремонт жилья — это случай почти всех, кто уже живёт в своём доме, — и строительство нового жилья по заказу его застройщика.
2. Существующее жильё: работы по обновлению
Главное налоговое управление Испании (DGT) подтвердило, что установка солнечных панелей на существующем жилье — это работы по обновлению (консультация V2068-21), которые регулирует статья 91.Uno.2.10.º закона. Ставка 10 % применяется, если все три условия выполнены одновременно:
- Кто заказывает работы. Физическое лицо, которое использует жильё для частных нужд, или товарищество собственников. Если заказывает компания, или жильё сдаётся в аренду либо используется для экономической деятельности, пониженная ставка не применяется.
- Возраст. Строительство, или реконструкция, жилья завершены не менее чем за два года до начала работ.
- Материалы. Стоимость материалов, которые поставляет установщик, не превышает 40 % налоговой базы, то есть цены без НДС.
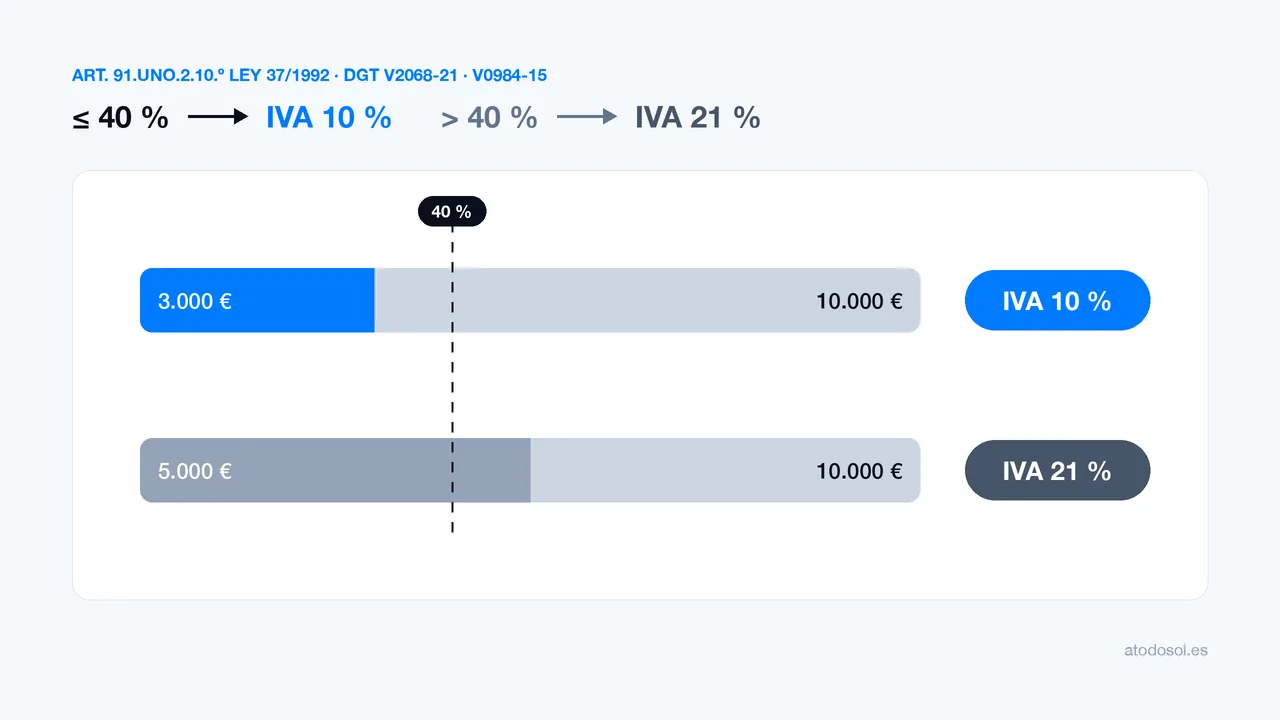
Пример самого Налогового агентства: работы на 10 000 € с материалами на 3 000 € могут облагаться по ставке 10 %. Те же работы с материалами на 5 000 € облагаются по ставке 21 %.
Как считаются 40 %
- Считается себестоимость, а не цена продажи. Учитывается то, что установщик платит своим поставщикам за материалы, а не то, сколько он берёт за них с Вас (консультация V0984-15).
- Учитываются все материалы, которые остаются на объекте: панели, инвертор, аккумулятор, конструкция, кабели и защитные устройства. В том числе те, что поставляет субподрядчик.
- Если предел превышен, он превышен для всего. Если материалы больше 40 %, весь объект облагается по ставке 21 %. Нельзя выставить работу по 10 %, а материалы по 21 %, или разделить объект на два счёта.
- Это указывается в счёте. В счёте с НДС 10 % по этому основанию указано, что поставленные материалы не превышают 40 % базы.
На практике установка с панелями и инвертором часто укладывается в предел: панели сильно подешевели, а работа, легализация и прочие услуги составляют заметную часть общей суммы. Аккумулятор же — почти целиком материал: с аккумулятором удержаться ниже 40 % труднее. Поэтому общего ответа нет: расчёт делается для каждого объекта.
3. Жильё в строительстве: самозастройщик
Если Вы строите своё жильё и заказываете установку напрямую, как часть этого строительства, действует другое основание: строительство жилья по договору с застройщиком (статья 91.Uno.3.1.º). Здесь нет предела по материалам, но нужна лицензия на строительство жилья.
Это не случай того, кто уже живёт в своём доме и хочет поставить панели на крышу: это обновление, и действует предыдущий пункт.
4. Реконструкция зданий
Есть и третье основание — реконструкция, — но оно для крупных работ: более 50 % стоимости проекта должно приходиться на несущие конструкции, фасады, кровлю или аналогичные работы, а общая сумма должна превышать 25 % стоимости здания без учёта земли. Солнечная установка сама по себе реконструкцией не является.
5. Что не меняет НДС и что с ним совместимо
- Энергетический сертификат, субсидии и вычеты не меняют ставку НДС. Более высокий класс энергоэффективности или субсидия не превращают объект в объект с НДС 10 %. НДС зависит только от условий статьи 91.
- НДС 10 % совместим с вычетами по испанскому подоходному налогу (IRPF): за повышение энергоэффективности (40 % или 60 %), за самопотребление 2026 года (10 % или 20 %) и региональным вычетом Валенсийского сообщества. Нужны правильный счёт и оплата через банк, никогда наличными. Поскольку у этих вычетов есть потолок, меньший НДС почти никогда не меняет сумму, которую Вы вычитаете.
6. Когда применяется 21 %
| Ваш случай | НДС |
|---|---|
| Жильё для частного использования старше двух лет, материалы до 40 % базы | 10 % |
| Товарищество собственников, с теми же условиями по возрасту и материалам | 10 % |
| Жильё в строительстве, по заказу застройщика и с лицензией на строительство | 10 % |
| Материалы больше 40 % базы | 21 % |
| Компания или общество, помещение, склад или офис | 21 % |
| Жильё сдаётся в аренду или используется для экономической деятельности | 21 % |
| Жильё завершено менее двух лет назад | 21 % |
Кроме того, в A Todo Sol мы пока выставляем по ставке 21 % солнечные перголы, потому что конструкция — почти целиком материал, и установки в рентинг (долгосрочную аренду), потому что счёт выставляется на компанию-арендодателя, а не на Вас.
7. Как мы это делаем в A Todo Sol
- Мы рассчитываем материалы Вашего объекта до того, как сделать предложение, по реальной закупочной стоимости каждого устройства, конструкции, кабелей и защитных устройств. Мы оставляем запас ниже 40 %: если расчёт выходит впритык, предложение идёт по ставке 21 %.
- Если 10 % применимы, Ваша цена снижается. Мы сохраняем ту же цену без НДС и применяем 10 %: разница остаётся Вам. Мы не повышаем стоимость объекта, чтобы это компенсировать.
- Мы фиксируем это письменно. В предложении и в счёте указано, на какой законный случай опираются 10 %. В предложении Вы подтверждаете условия, которые зависят от Вас: что жильё используется для частных нужд и что ему больше двух лет.
- Если не подходит — 21 %. Мы не делим объект на два счёта и не завышаем стоимость работы, чтобы сошлись цифры.
8. Что спросить, если Вам предлагают 10 %
- Письменно — на какой законный случай это опирается: обновление жилья или жильё в строительстве с лицензией.
- Если это обновление — как рассчитаны материалы по отношению к цене без НДС.
- Остерегайтесь 10 % «потому что это солнечная энергия», «из-за энергетического сертификата» или «из-за субсидии»: это не законные основания.
- Если заказывает компания, или речь идёт о помещении либо складе, ставка 10 % за обновление не применяется.
- Сравнивайте и цену без НДС: так Вы увидите, какая часть разницы между предложениями — это установка, а какая — налог.
9. Если 10 % применены неправильно
НДС декларирует и уплачивает установщик. Если он применил 10 % без выполнения условий, налоговая доначисляет ему разницу до 21 % с процентами и, при необходимости, со штрафом. Но затем установщик может потребовать эту разницу с Вас, а счёт с неправильной ставкой затрудняет обоснование вычетов в Вашей налоговой декларации.
Поэтому мы просим Вас письменно подтвердить условия, которые зависят от Вас: если это заявление окажется неверным, закон сделает Вас ответственным за разницу. При ясных условиях и выполненном расчёте материалов 10 % — это просто тот НДС, который положен.
Источники: статьи 91.Uno.2.10.º и 91.Uno.3.1.º испанского Закона 37/1992 об НДС; Налоговое агентство Испании, «Какая ставка применяется к работам в жилье?»; консультации Главного налогового управления V2068-21 и V0984-15. Статья обновлена 14 октября 2026 года. Она не заменяет налоговую консультацию по Вашему конкретному случаю.