Una instal·lació de plaques solars en un habitatge ja construït pot anar al 10 % d'IVA. No perquè siga solar, sinó perquè la llei la tracta com una obra de renovació de l'habitatge, i això té requisits concrets. Si es complixen, el 10 % és legal. Si no, toca el 21 %. Ací li expliquem quins són, com es comproven i què fem nosaltres en cada oferta.
En resum: el 10 % hi cap quan l'habitatge té més de dos anys, vosté l'usa com a habitatge particular (o és d'una comunitat de propietaris) i el cost dels materials que posa la instal·ladora no supera el 40 % del preu sense IVA. Si falla qualsevol de les tres condicions, tota l'obra va al 21 %.
1. La regla general i l'excepció
El tipus general de l'IVA és el 21 %. La Llei de l'IVA (Llei 37/1992, article 91) preveu un tipus reduït del 10 % per a algunes obres en habitatges, i l'Agència Tributària ho resumix així: les obres en habitatges van al 21 % llevat que encaixen en un d'eixos supòsits.
Per a una instal·lació d'autoconsum n'hi ha dos que poden encaixar: la renovació o reparació d'un habitatge, que és el cas de quasi tots els qui ja viuen a casa seua, i la construcció d'un habitatge nou contractada pel seu promotor.
2. Habitatge ja construït: obra de renovació
La Direcció General de Tributs ha confirmat que instal·lar plaques solars en un habitatge existent és una obra de renovació (consulta V2068-21), regulada en l'article 91.Uno.2.10.º de la llei. Va al 10 % si es complixen els tres requisits alhora:
- Qui la contracta. Una persona física que usa l'habitatge per a ús particular, o una comunitat de propietaris. Si la contracta una empresa, o l'habitatge està llogat o s'usa per a una activitat econòmica, no hi cap.
- Antiguitat. L'habitatge es va acabar de construir, o de rehabilitar, almenys dos anys abans de començar l'obra.
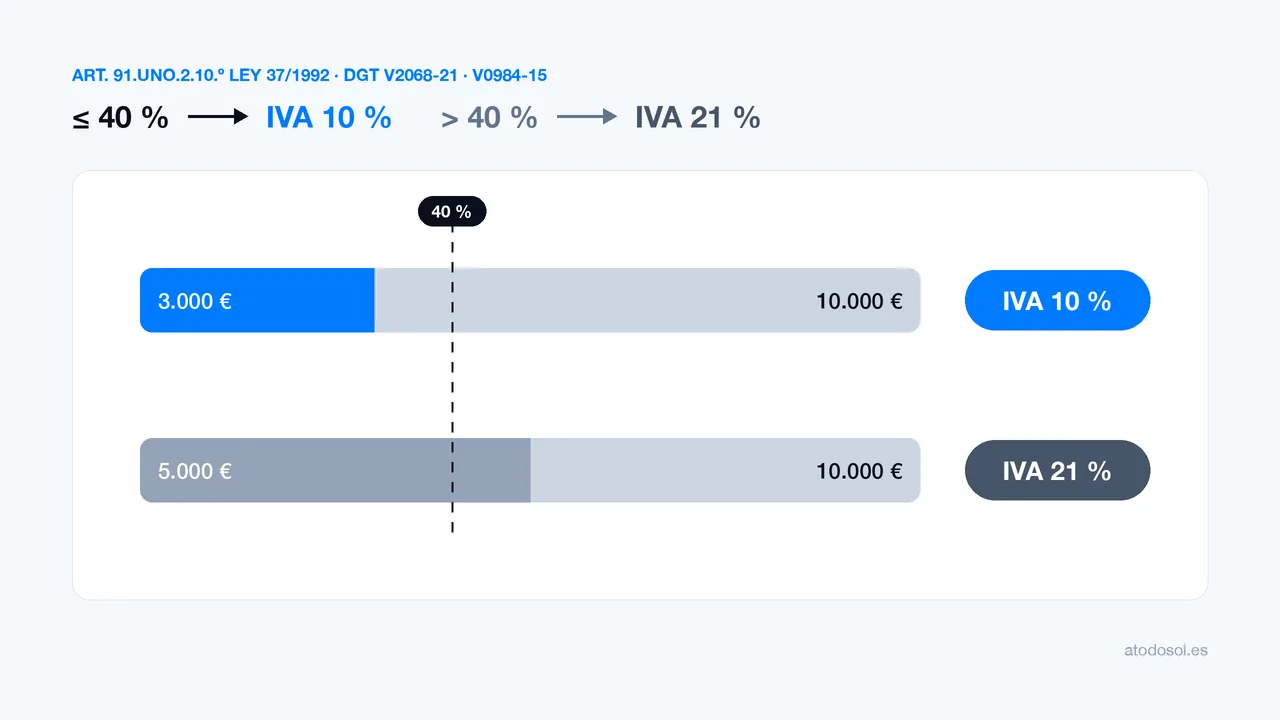
- Materials. El cost dels materials que aporta la instal·ladora no supera el 40 % de la base imposable, és a dir, del preu sense IVA.
L'exemple de la mateixa Agència Tributària: una obra de 10.000 € amb 3.000 € de materials pot anar al 10 %. La mateixa obra amb 5.000 € de materials va al 21 %.
Com es compta el 40 %
- Compta el cost, no el preu de venda. El que es mesura és el que la instal·ladora paga als seus proveïdors pels materials, no el que li'ls cobra a vosté (consulta V0984-15).
- Entren tots els materials que es queden en l'obra: panells, inversor, bateria, estructura, cablejat i proteccions. També els que pose una subcontracta.
- Si es passa, es passa tot. Si els materials superen el 40 %, tota l'obra va al 21 %. No val facturar la mà d'obra al 10 % i el material al 21 %, ni partir l'obra en dues factures.
- La factura ho diu. Una factura al 10 % per esta via indica que els materials aportats no superen el 40 % de la base.
A la pràctica, una instal·lació de panells amb inversor complix sovint: els panells han baixat molt de preu i la mà d'obra, la legalització i la resta de servicis pesen en el total. La bateria, en canvi, és quasi tota material: amb bateria és més difícil quedar-se per davall del 40 %. Per això no hi ha una resposta general: es calcula en cada obra.
3. Habitatge en construcció: l'autopromotor
Si està construint el seu habitatge i contracta la instal·lació directament, com a part d'eixa obra, la via és una altra: la construcció de l'habitatge contractada amb el seu promotor (article 91.Uno.3.1.º). Ací no hi ha límit de materials, però cal la llicència d'obres de l'habitatge.
No és el cas de qui ja viu a casa seua i vol posar plaques en la teulada: això és una renovació, i s'aplica el que hem vist en el punt anterior.
4. La rehabilitació d'edificis
Hi ha una tercera via, la rehabilitació, però és per a obres grans: més del 50 % del cost del projecte ha d'anar a estructura, façanes, cobertes o obres anàlogues, i el total ha de superar el 25 % del valor de l'edificació sense comptar el sòl. Una instal·lació de plaques, per si sola, no és una rehabilitació.
5. El que no canvia l'IVA, i el que és compatible
- El certificat energètic, les ajudes i les deduccions no canvien el tipus d'IVA. Que millore la lletra del certificat, o que tinga una ajuda, no convertix l'obra en una obra al 10 %. L'IVA depén només dels requisits de l'article 91.
- El 10 % és compatible amb les deduccions d'IRPF: la de millora d'eficiència energètica (40 % o 60 %), la d'autoconsum de 2026 (10 % o 20 %) i l'autonòmica de la Comunitat Valenciana. Cal una factura correcta i pagar per banc, mai en efectiu. Com que eixes deduccions tenen un límit, pagar menys IVA quasi mai canvia el que vosté deduïx.
6. Quan va al 21 %
| El seu cas | IVA |
|---|---|
| Habitatge d'ús particular amb més de dos anys i materials fins al 40 % de la base | 10 % |
| Comunitat de propietaris, amb els mateixos requisits d'antiguitat i materials | 10 % |
| Habitatge en construcció, contractat pel promotor i amb llicència d'obres | 10 % |
| Materials per damunt del 40 % de la base | 21 % |
| Empresa o societat, local, nau o oficina | 21 % |
| Habitatge llogat o amb activitat econòmica | 21 % |
| Habitatge acabat fa menys de dos anys | 21 % |
A més, en A Todo Sol facturem de moment al 21 % les pèrgoles solars, perquè l'estructura és quasi tota material, i les instal·lacions amb rènting, perquè la factura va a nom de l'empresa de rènting i no al seu.
7. Com ho fem en A Todo Sol
- Calculem els materials de la seua obra abans de fer l'oferta, amb el cost real de compra de cada equip, l'estructura, el cablejat i les proteccions. Deixem un marge de seguretat per davall del 40 %: si el càlcul queda just, l'oferta va al 21 %.
- Si hi cap el 10 %, baixa el seu preu. Mantenim el mateix preu sense IVA i apliquem el 10 %: la diferència és per a vosté. No pugem l'obra per a compensar.
- Ho deixem per escrit. L'oferta i la factura indiquen en quin supòsit legal es basa el 10 %. En l'oferta vosté confirma els requisits que depenen de vosté: que l'habitatge és d'ús particular i que té més de dos anys.
- Si no hi cap, va al 21 %. No partim l'obra en dues factures ni inflem la mà d'obra perquè isquen els comptes.
8. Què ha de demanar si li oferixen el 10 %
- Que li diguen per escrit en quin supòsit legal es basa: renovació d'habitatge, o habitatge en construcció amb llicència.
- Si és per renovació, que li expliquen com han calculat els materials respecte al preu sense IVA.
- Desconfie del 10 % «perquè és solar», «pel certificat energètic» o «per l'ajuda»: no són motius legals.
- Si la contracta una empresa, o és per a un local o una nau, el 10 % de renovació no hi cap.
- Compare també el preu sense IVA: així veu quina part de la diferència entre ofertes és la instal·lació i quina part és l'impost.
9. Si el 10 % s'aplica malament
Qui declara i ingressa l'IVA és la instal·ladora. Si va aplicar el 10 % sense complir els requisits, Hisenda li ho regularitza a ella: la diferència fins al 21 %, amb interessos i, si escau, sanció. Però la instal·ladora li pot reclamar després eixa diferència, i una factura amb el tipus equivocat complica justificar les deduccions en la seua declaració de la renda.
Per això li demanem que confirme per escrit els requisits que depenen de vosté: si eixa declaració no fora certa, la llei li atribuiria la responsabilitat de la diferència. Amb els requisits clars i el càlcul de materials fet, el 10 % és simplement l'IVA que correspon.
Fonts: articles 91.Uno.2.10.º i 91.Uno.3.1.º de la Llei 37/1992 de l'IVA; Agència Tributària, «Quin tipus s'aplica a les obres en habitatges?»; consultes de la Direcció General de Tributs V2068-21 i V0984-15. Article actualitzat el 14 d'octubre de 2026. No substituïx un assessorament fiscal sobre el seu cas concret.