Установку сонячних панелей на вже збудованому житлі в Іспанії можна оформити з ПДВ (IVA) 10 %. Не тому, що це сонячна енергія, а тому, що іспанський закон розглядає її як роботи з оновлення житла, і для цього є конкретні умови. Якщо вони виконані, 10 % законні. Якщо ні — застосовується 21 %. Тут ми пояснюємо, які це умови, як вони перевіряються і що ми робимо в кожній пропозиції.
Коротко: 10 % застосовуються, якщо житлу понад два роки, Ви використовуєте його як приватне житло (або воно належить об'єднанню власників) і вартість матеріалів, які постачає установник, не перевищує 40 % ціни без ПДВ. Якщо не виконана хоча б одна з трьох умов, увесь об'єкт оподатковується за ставкою 21 %.
1. Загальне правило і виняток
Загальна ставка ПДВ в Іспанії — 21 %. Закон про ПДВ (Закон 37/1992, стаття 91) передбачає знижену ставку 10 % для деяких робіт у житлі, і Податкове агентство Іспанії (AEAT) підсумовує це так: роботи в житлі оподатковуються за ставкою 21 %, якщо вони не підпадають під один із цих випадків.
Для установки для самоспоживання підходять два: оновлення або ремонт житла — це випадок майже всіх, хто вже живе у своєму будинку, — і будівництво нового житла на замовлення його забудовника.
2. Наявне житло: роботи з оновлення
Головне податкове управління Іспанії (DGT) підтвердило, що встановлення сонячних панелей на наявному житлі — це роботи з оновлення (консультація V2068-21), які регулює стаття 91.Uno.2.10.º закону. Ставка 10 % застосовується, якщо усі три умови виконані одночасно:
- Хто замовляє роботи. Фізична особа, яка використовує житло для приватних потреб, або об'єднання власників. Якщо замовляє компанія, або житло здається в оренду чи використовується для економічної діяльності, знижена ставка не застосовується.
- Вік. Будівництво, або реконструкцію, житла завершено щонайменше за два роки до початку робіт.
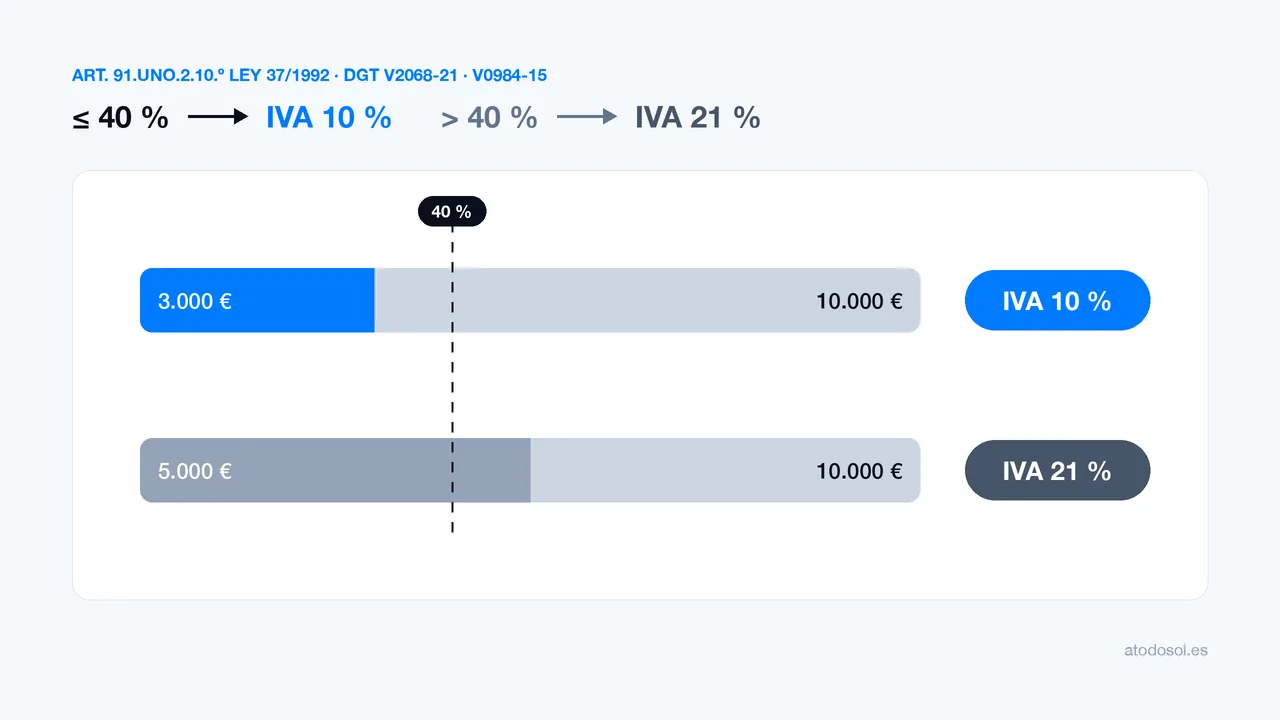
- Матеріали. Вартість матеріалів, які постачає установник, не перевищує 40 % податкової бази, тобто ціни без ПДВ.
Приклад самого Податкового агентства: роботи на 10 000 € із матеріалами на 3 000 € можуть оподатковуватися за ставкою 10 %. Ті самі роботи з матеріалами на 5 000 € оподатковуються за ставкою 21 %.
Як рахуються 40 %
- Рахується собівартість, а не ціна продажу. Враховується те, що установник платить своїм постачальникам за матеріали, а не те, скільки він бере за них із Вас (консультація V0984-15).
- Враховуються всі матеріали, що залишаються на об'єкті: панелі, інвертор, акумулятор, конструкція, кабелі та захисні пристрої. Зокрема ті, що постачає субпідрядник.
- Якщо межу перевищено, її перевищено для всього. Якщо матеріали більші за 40 %, увесь об'єкт оподатковується за ставкою 21 %. Не можна виставити роботу за 10 %, а матеріали за 21 %, чи поділити об'єкт на два рахунки.
- Це зазначається в рахунку. У рахунку з ПДВ 10 % за цією підставою зазначено, що поставлені матеріали не перевищують 40 % бази.
На практиці установка з панелями та інвертором часто вкладається в межу: панелі значно подешевшали, а робота, легалізація та інші послуги складають помітну частину загальної суми. Акумулятор натомість — майже повністю матеріал: з акумулятором утриматися нижче 40 % важче. Тому загальної відповіді немає: розрахунок робиться для кожного об'єкта.
3. Житло в будівництві: самозабудовник
Якщо Ви будуєте своє житло і замовляєте установку безпосередньо, як частину цього будівництва, діє інша підстава: будівництво житла за договором із забудовником (стаття 91.Uno.3.1.º). Тут немає межі щодо матеріалів, але потрібна ліцензія на будівництво житла.
Це не випадок того, хто вже живе у своєму будинку і хоче поставити панелі на дах: це оновлення, і діє попередній пункт.
4. Реконструкція будівель
Є і третя підстава — реконструкція, — але вона для великих робіт: понад 50 % вартості проєкту має припадати на несучі конструкції, фасади, покрівлю або аналогічні роботи, а загальна сума має перевищувати 25 % вартості будівлі без урахування землі. Сонячна установка сама по собі реконструкцією не є.
5. Що не змінює ПДВ і що з ним сумісне
- Енергетичний сертифікат, субсидії та відрахування не змінюють ставку ПДВ. Вищий клас енергоефективності чи субсидія не перетворюють об'єкт на об'єкт із ПДВ 10 %. ПДВ залежить лише від умов статті 91.
- ПДВ 10 % сумісний із відрахуваннями з іспанського податку на доходи (IRPF): за підвищення енергоефективності (40 % або 60 %), за самоспоживання 2026 року (10 % або 20 %) і регіональним відрахуванням Валенсійської громади. Потрібні правильний рахунок і оплата через банк, ніколи готівкою. Оскільки ці відрахування мають стелю, менший ПДВ майже ніколи не змінює суму, яку Ви відраховуєте.
6. Коли застосовується 21 %
| Ваш випадок | ПДВ |
|---|---|
| Житло для приватного використання, старше двох років, матеріали до 40 % бази | 10 % |
| Об'єднання власників, із тими самими умовами щодо віку та матеріалів | 10 % |
| Житло в будівництві, на замовлення забудовника та з ліцензією на будівництво | 10 % |
| Матеріали понад 40 % бази | 21 % |
| Компанія або товариство, приміщення, склад чи офіс | 21 % |
| Житло здається в оренду або використовується для економічної діяльності | 21 % |
| Житло завершено менше ніж два роки тому | 21 % |
Крім того, в A Todo Sol ми поки виставляємо за ставкою 21 % сонячні перголи, бо конструкція — майже повністю матеріал, і установки в рентинг (довгострокову оренду), бо рахунок виставляється на компанію-орендодавця, а не на Вас.
7. Як ми це робимо в A Todo Sol
- Ми розраховуємо матеріали Вашого об'єкта до того, як зробити пропозицію, за реальною закупівельною вартістю кожного пристрою, конструкції, кабелів і захисних пристроїв. Ми залишаємо запас нижче 40 %: якщо розрахунок виходить впритул, пропозиція йде за ставкою 21 %.
- Якщо 10 % можливі, Ваша ціна знижується. Ми зберігаємо ту саму ціну без ПДВ і застосовуємо 10 %: різниця залишається Вам. Ми не підвищуємо вартість об'єкта, щоб це компенсувати.
- Ми фіксуємо це письмово. У пропозиції та в рахунку зазначено, на який передбачений законом випадок спираються 10 %. У пропозиції Ви підтверджуєте умови, які залежать від Вас: що житло використовується для приватних потреб і що йому понад два роки.
- Якщо не підходить — 21 %. Ми не ділимо об'єкт на два рахунки і не завищуємо вартість роботи, щоб зійшлися цифри.
8. Що запитати, якщо Вам пропонують 10 %
- Письмово — на який передбачений законом випадок це спирається: оновлення житла чи житло в будівництві з ліцензією.
- Якщо це оновлення — як пораховано матеріали відносно ціни без ПДВ.
- Остерігайтеся 10 % «бо це сонячна енергія», «через енергетичний сертифікат» чи «через субсидію»: це не законні підстави.
- Якщо замовляє компанія, або йдеться про приміщення чи склад, ставка 10 % за оновлення не застосовується.
- Порівнюйте і ціну без ПДВ: так Ви побачите, яка частина різниці між пропозиціями — це установка, а яка — податок.
9. Якщо 10 % застосовано неправильно
ПДВ декларує і сплачує установник. Якщо він застосував 10 % без виконання умов, податкова донараховує йому різницю до 21 % із відсотками і, за потреби, зі штрафом. Але потім установник може вимагати цю різницю з Вас, а рахунок із неправильною ставкою ускладнює обґрунтування відрахувань у Вашій податковій декларації.
Тому ми просимо Вас письмово підтвердити умови, які залежать від Вас: якщо ця заява виявиться неправдивою, закон зробить Вас відповідальним за різницю. За чітких умов і виконаного розрахунку матеріалів 10 % — це просто той ПДВ, який належить.
Джерела: статті 91.Uno.2.10.º і 91.Uno.3.1.º іспанського Закону 37/1992 про ПДВ; Податкове агентство Іспанії, «Яка ставка застосовується до робіт у житлі?»; консультації Головного податкового управління V2068-21 і V0984-15. Статтю оновлено 14 жовтня 2026 року. Вона не замінює податкову консультацію щодо Вашого конкретного випадку.