O instalație de panouri solare pe o locuință deja construită în Spania poate fi facturată cu TVA (IVA) de 10 %. Nu pentru că este solară, ci pentru că legea spaniolă o tratează ca lucrare de renovare a locuinței, iar asta are condiții concrete. Dacă sunt îndeplinite, 10 % este legal. Dacă nu, se aplică 21 %. Vă explicăm aici care sunt, cum se verifică și ce facem noi în fiecare ofertă.
Pe scurt: 10 % se aplică atunci când locuința are mai mult de doi ani, o folosiți ca locuință privată (sau aparține unei asociații de proprietari) și costul materialelor furnizate de instalator nu depășește 40 % din prețul fără TVA. Dacă lipsește oricare dintre cele trei condiții, toată lucrarea trece la 21 %.
1. Regula generală și excepția
Cota generală de TVA în Spania este de 21 %. Legea TVA (Legea 37/1992, articolul 91) prevede o cotă redusă de 10 % pentru anumite lucrări la locuințe, iar Agenția Fiscală spaniolă (AEAT) o rezumă astfel: lucrările la locuințe se impozitează cu 21 %, cu excepția cazului în care se încadrează într-una dintre aceste situații.
Pentru o instalație de autoconsum se pot aplica două: renovarea sau repararea unei locuințe, adică situația aproape tuturor celor care locuiesc deja în casa lor, și construcția unei locuințe noi comandată de beneficiarul ei.
2. Locuință existentă: lucrare de renovare
Direcția Generală de Impozite din Spania (DGT) a confirmat că montarea panourilor solare pe o locuință existentă este o lucrare de renovare (consultarea V2068-21), reglementată de articolul 91.Uno.2.10.º din lege. Se aplică 10 % dacă sunt îndeplinite toate cele trei condiții în același timp:
- Cine comandă lucrarea. O persoană fizică ce folosește locuința în scop privat, sau o asociație de proprietari. Dacă o comandă o firmă, sau locuința este închiriată ori folosită pentru o activitate economică, cota redusă nu se aplică.
- Vechime. Construcția, sau reabilitarea, locuinței s-a terminat cu cel puțin doi ani înainte de începerea lucrării.
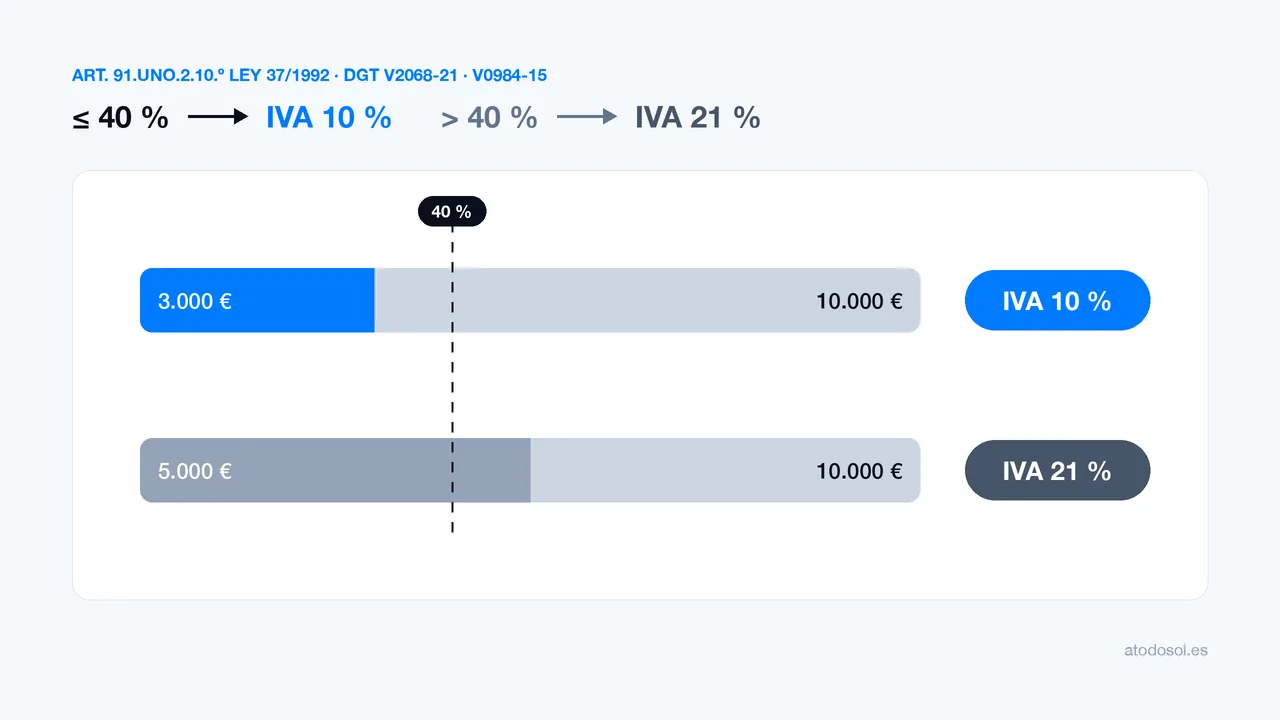
- Materiale. Costul materialelor furnizate de instalator nu depășește 40 % din baza de impozitare, adică din prețul fără TVA.
Exemplul dat chiar de Agenția Fiscală: o lucrare de 10.000 € cu 3.000 € de materiale poate avea 10 %. Aceeași lucrare cu 5.000 € de materiale trece la 21 %.
Cum se calculează cei 40 %
- Contează costul, nu prețul de vânzare. Se măsoară cât plătește instalatorul furnizorilor pentru materiale, nu cât vi le facturează dumneavoastră (consultarea V0984-15).
- Intră toate materialele care rămân în instalație: panouri, invertor, baterie, structură, cabluri și protecții. Și cele furnizate de un subcontractor.
- Dacă se depășește, se depășește pentru tot. Dacă materialele depășesc 40 %, toată lucrarea trece la 21 %. Nu se poate factura manopera cu 10 % și materialele cu 21 %, nici împărți lucrarea în două facturi.
- Factura o menționează. O factură cu 10 % pe această cale menționează că materialele furnizate nu depășesc 40 % din bază.
În practică, o instalație cu panouri și invertor se încadrează adesea: panourile s-au ieftinit mult, iar manopera, legalizarea și celelalte servicii cântăresc în total. Bateria, în schimb, este aproape numai material: cu baterie este mai greu să rămâneți sub 40 %. De aceea nu există un răspuns general: se calculează pentru fiecare lucrare.
3. Locuință în construcție: autopromotorul
Dacă vă construiți locuința și comandați instalația direct, ca parte a acelei construcții, se aplică o altă cale: construcția unei locuințe comandată de beneficiarul ei (articolul 91.Uno.3.1.º). Aici nu există limită pentru materiale, dar este nevoie de autorizația de construire a locuinței.
Nu este cazul celui care locuiește deja în casa lui și vrea panouri pe acoperiș: aceea este o renovare și se aplică punctul anterior.
4. Reabilitarea clădirilor
Există o a treia cale, reabilitarea, dar este pentru lucrări mari: peste 50 % din costul proiectului trebuie să meargă la structură, fațade, acoperișuri sau lucrări similare, iar totalul trebuie să depășească 25 % din valoarea clădirii fără teren. O instalație solară, singură, nu este o reabilitare.
5. Ce nu schimbă TVA-ul și ce este compatibil
- Certificatul energetic, subvențiile și deducerile nu schimbă cota de TVA. O clasă energetică mai bună, sau o subvenție, nu transformă lucrarea într-una cu 10 %. TVA-ul depinde doar de condițiile articolului 91.
- TVA de 10 % este compatibil cu deducerile din impozitul pe venit spaniol (IRPF): cea pentru eficiență energetică (40 % sau 60 %), cea pentru autoconsum 2026 (10 % sau 20 %) și cea regională din Comunitatea Valenciană. Aveți nevoie de o factură corectă și de plata prin bancă, niciodată în numerar. Deoarece aceste deduceri au un plafon, un TVA mai mic aproape niciodată nu schimbă cât deduceți.
6. Când se aplică 21 %
| Situația dumneavoastră | TVA |
|---|---|
| Locuință de uz privat cu peste doi ani și materiale de până la 40 % din bază | 10 % |
| Asociație de proprietari, cu aceleași condiții de vechime și materiale | 10 % |
| Locuință în construcție, comandată de beneficiar și cu autorizație de construire | 10 % |
| Materiale peste 40 % din bază | 21 % |
| Firmă sau societate, spațiu comercial, hală sau birou | 21 % |
| Locuință închiriată sau cu activitate economică | 21 % |
| Locuință terminată acum mai puțin de doi ani | 21 % |
În plus, la A Todo Sol facturăm deocamdată cu 21 % pergolele solare, pentru că structura este aproape numai material, și instalațiile în renting (închiriere pe termen lung), pentru că factura se emite pe numele firmei de renting, nu pe al dumneavoastră.
7. Cum procedăm la A Todo Sol
- Calculăm materialele lucrării dumneavoastră înainte de a face oferta, cu costul real de achiziție al fiecărui echipament, al structurii, al cablurilor și al protecțiilor. Păstrăm o marjă de siguranță sub 40 %: dacă rezultatul este la limită, oferta pleacă cu 21 %.
- Dacă se aplică 10 %, prețul dumneavoastră scade. Păstrăm același preț fără TVA și aplicăm 10 %: diferența este a dumneavoastră. Nu mărim lucrarea ca să compensăm.
- O punem în scris. Oferta și factura indică pe ce caz prevăzut de lege se bazează cei 10 %. În ofertă confirmați condițiile care depind de dumneavoastră: că locuința este de uz privat și că are peste doi ani.
- Dacă nu se încadrează, se aplică 21 %. Nu împărțim lucrarea în două facturi și nu umflăm manopera ca să iasă calculele.
8. Ce să cereți dacă vi se oferă 10 %
- În scris, pe ce caz prevăzut de lege se bazează: renovarea unei locuințe sau locuință în construcție cu autorizație.
- Dacă este renovare, cum au fost calculate materialele în raport cu prețul fără TVA.
- Fiți atenți la 10 % „pentru că e solar”, „datorită certificatului energetic” sau „datorită subvenției”: nu sunt motive prevăzute de lege.
- Dacă lucrarea o comandă o firmă, sau este pentru un spațiu comercial ori o hală, cota de renovare nu se aplică.
- Comparați și prețul fără TVA: așa vedeți ce parte din diferența dintre oferte ține de instalație și ce parte ține de impozit.
9. Dacă cei 10 % sunt aplicați greșit
Cel care declară și plătește TVA-ul este instalatorul. Dacă a aplicat 10 % fără să fie îndeplinite condițiile, fiscul spaniol îi regularizează lui diferența până la 21 %, cu dobânzi și, după caz, cu amendă. Dar instalatorul vă poate cere apoi dumneavoastră acea diferență, iar o factură cu cota greșită complică justificarea deducerilor în declarația dumneavoastră de venit.
De aceea vă cerem să confirmați în scris condițiile care depind de dumneavoastră: dacă acea declarație nu ar fi adevărată, legea v-ar face răspunzător pentru diferență. Cu condiții clare și calculul materialelor făcut, 10 % este pur și simplu TVA-ul care se aplică.
Surse: articolele 91.Uno.2.10.º și 91.Uno.3.1.º din Legea spaniolă 37/1992 privind TVA; Agenția Fiscală spaniolă, „Ce cotă se aplică lucrărilor la locuințe?”; consultările Direcției Generale de Impozite V2068-21 și V0984-15. Articol actualizat la 14 octombrie 2026. Nu înlocuiește consultanța fiscală pentru cazul dumneavoastră concret.